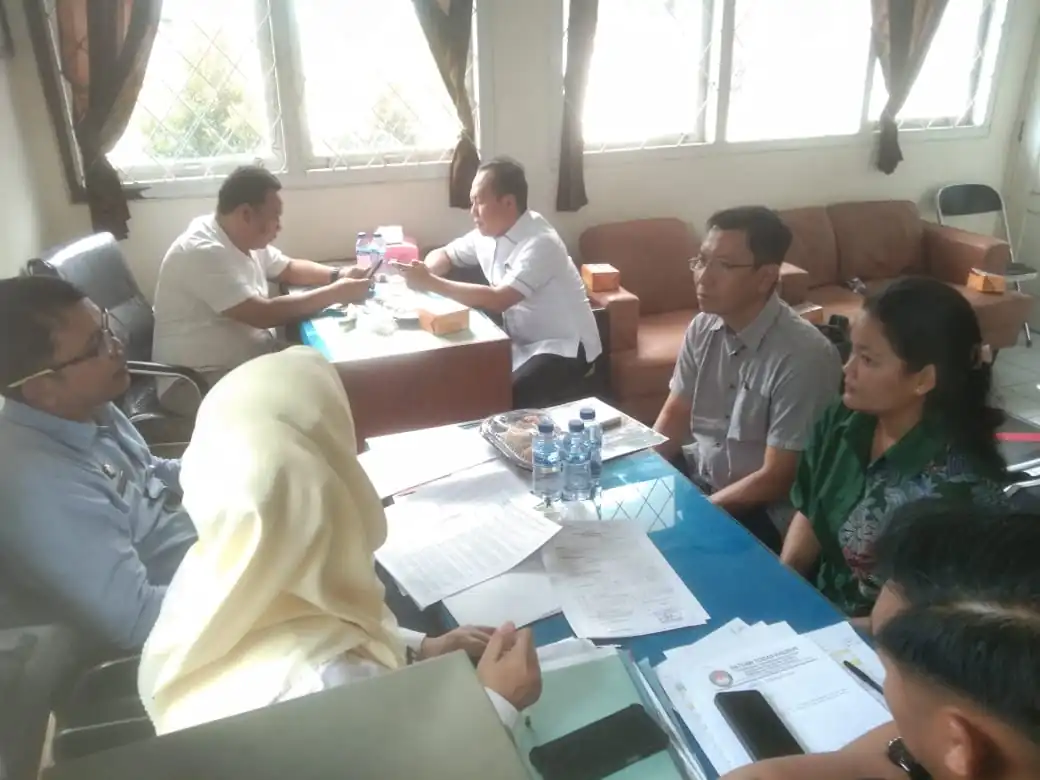
Selanjutnya, Domer, menjelaskan perusahaan-perusahaan yang terbukti lalai dalam membayar pajak tidak hanya diwajibkan melunasi pokok pajak, tetapi juga terkena sanksi administrasi berupa bunga. Berdasarkan Keputusan Menteri Keuangan yang berlaku, sanksi bunga untuk keterlambatan penyetoran pajak (Pasal 9 ayat 2a UU KUP) misalnya, ditetapkan sebesar 0.95% per bulan.
“Selain itu harus ada denda atas tidak disiplin bayar pajak, dan pelanggaran perizinan seperti yang diduga terjadi pada PT IAM terkait SIPPA yang kedaluwarsa dapat berimplikasi hukum lebih serius. Berdasarkan Peraturan Pemerintah No. 121 Tahun 2015, pengusahaan sumber daya air tanpa izin yang sah dapat dikenai sanksi administratif mulai dari peringatan tertulis, denda, hingga pencabutan izin.” Jelas Domer.
Konteks Daerah: Pajak untuk Membangun Daerah Tertinggal
Operasi penertiban ini terjadi dalam konteks yang krusial bagi Kabupaten Lebong dan Provinsi Bengkulu. Sebuah studi pengembangan wilayah pada 2023 mengklasifikasikan Kabupaten Lebong sebagai daerah dengan tingkat perkembangan rendah (tertinggal) baik dari sektor sosial maupun ekonomi.
Di sisi lain, upaya peningkatan Pendapatan Asli Daerah (PAD) terus digencarkan. Sebagai perbandingan, Badan Pengelola Keuangan Daerah Rejang Lebong bahkan membentuk Satgas Khusus untuk mendorong penagihan pajak, khususnya dari sektor pertambangan berizin. Di Kota Bengkulu, Wali Kota secara langsung mengajak masyarakat taat bayar PBB karena pajak tersebut menjadi andalan untuk membiayai pembangunan infrastruktur seperti jalan dan drainase.
Komitmen untuk menindak tegas tunggakan pajak ini juga selaras dengan langkah-langkah penegakan hukum lain di wilayah Bengkulu.
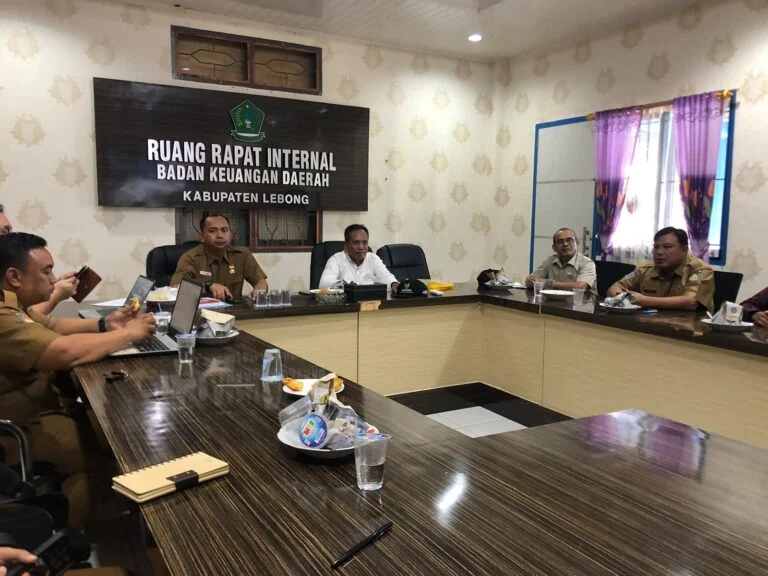
Dengan demikian, operasi Satgassus Polda Bengkulu ini bukan hanya sekadar rapat penagihan, melainkan bagian dari upaya sistematis memperkuat fondasi fiskal daerah dan menegakkan kepastian hukum di tengah tantangan pembangunan yang kompleks.
Apakah informasi mengenai kasus-kasus tunggakan pajak perusahaan di daerah Anda tersedia secara transparan?. (Ogie/Ara)

Komentar